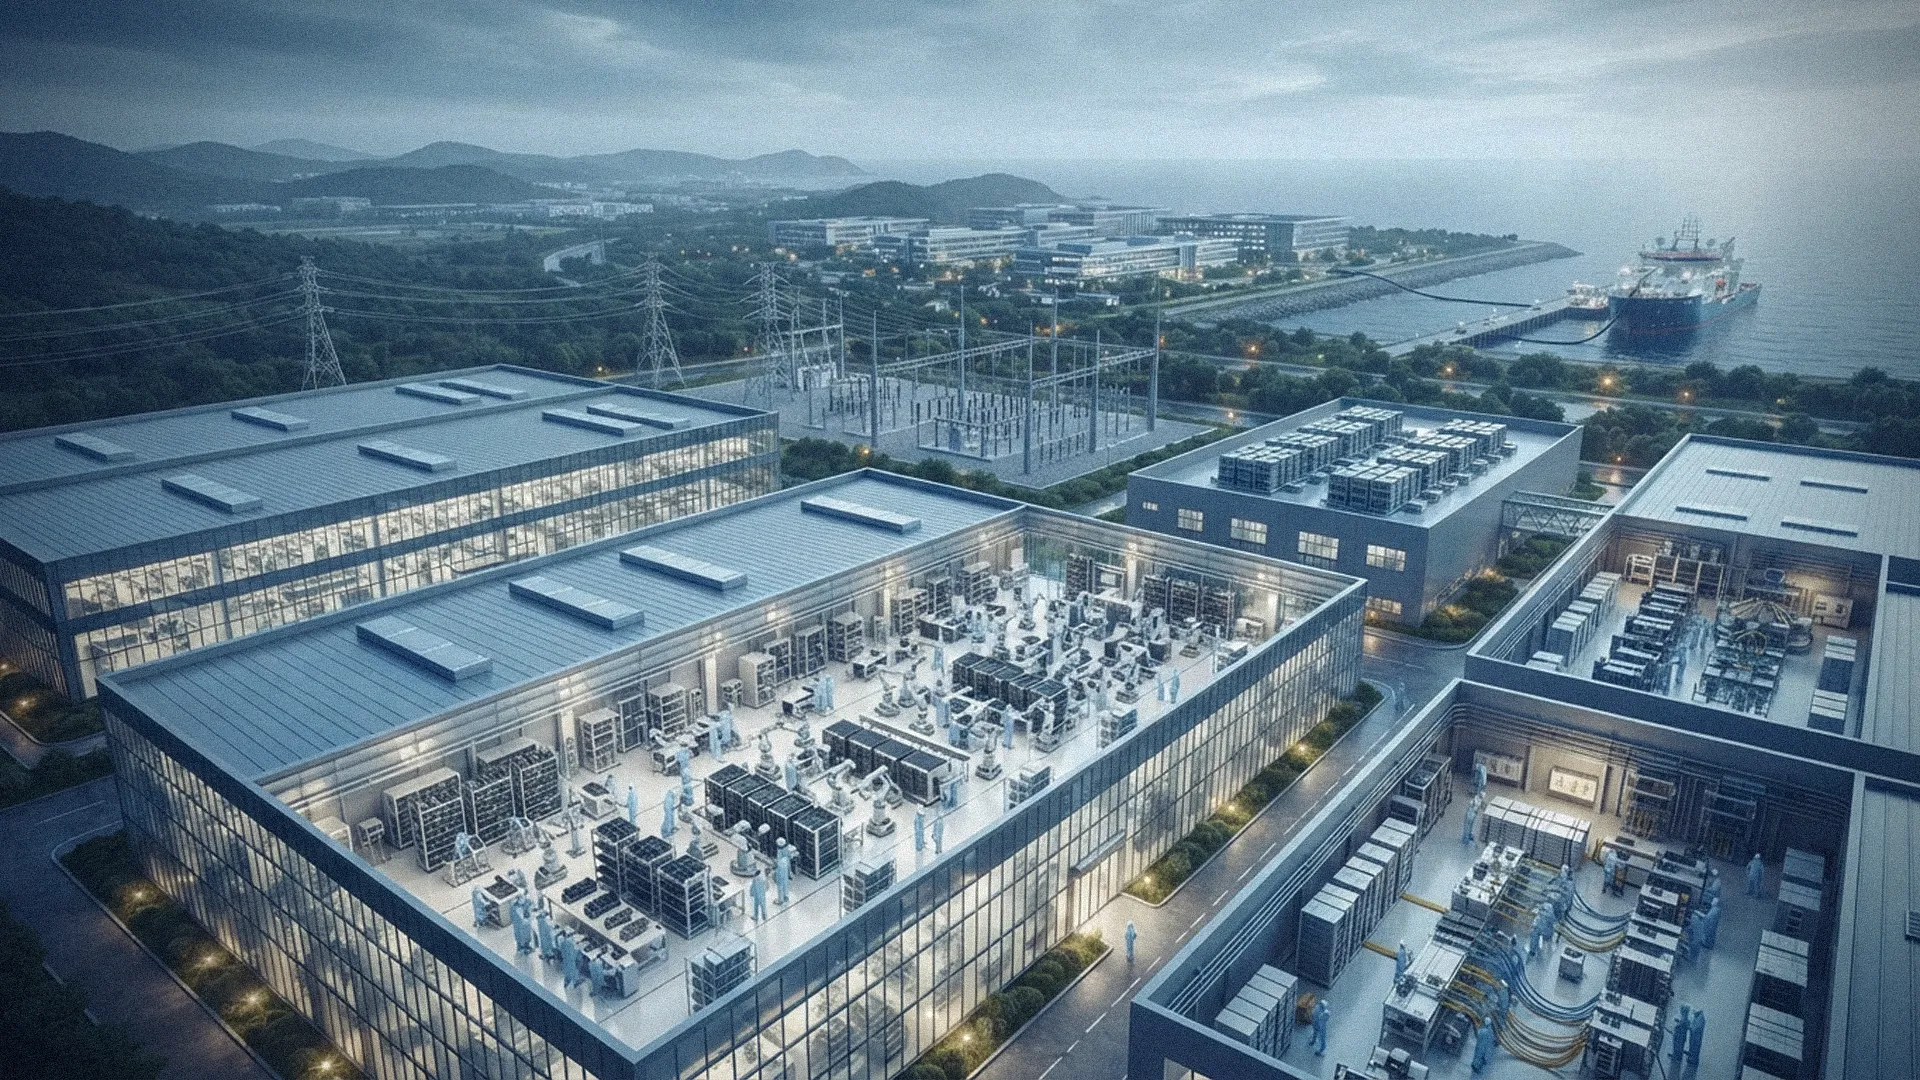
आर्टिफिशियल इंटेलिजेंस (एआई) के विस्तार से बिजली, कूलिंग सिस्टम, बैटरी, ऑप्टिकल नेटवर्क और विशेष सामग्रियों की नई मांग पैदा हो रही है। दुनिया के सबसे उन्नत एआई मॉडल चलाने के लिए भले ही डेटा सेंटर बनाए जा रहे हों, लेकिन इनका संचालन एक व्यापक औद्योगिक पारिस्थितिकी तंत्र (इकोसिस्टम) पर निर्भर करता है, जिस पर सर्वर के अंदर लगे चिप्स की तुलना में बहुत कम ध्यान दिया जाता है। चीन ने वर्षों से इन सहायक उद्योगों में अपनी मजबूत स्थिति बनाई है, और उसकी यह बढ़त अन्य देशों के लिए अनदेखी करना लगातार कठिन होता जा रहा है।
नवंबर 2026 के एक अध्ययन में बताया गया कि पानी के नीचे बनने वाले डेटा सेंटरों (अंडरवाटर डेटा सेंटर) से जुड़े दुनिया के लगभग 80 प्रतिशत पेटेंट चीनी कंपनियों और संस्थानों के पास हैं। इस शोध में 2006 से जून 2026 के बीच दायर किए गए 168 प्रमुख पेटेंटों की जांच की गई, जिनमें अंडरवाटर कूलिंग, मॉड्यूलर निर्माण और रखरखाव जैसी तकनीकें शामिल हैं। यह आंकड़ा परिचालन सुविधाओं में चीन की हिस्सेदारी को नहीं दर्शाता, लेकिन यह जरूर दिखाता है कि कंप्यूटिंग बुनियादी ढांचे के एक उभरते क्षेत्र में चीनी अनुसंधान कितनी तेजी से आगे बढ़ा है।
यह घटनाक्रम अंडरवाटर कंप्यूटिंग से परे एक अन्य कारण से भी ध्यान देने योग्य है। डिजिटल अर्थव्यवस्था को सुचारु रूप से चलाने वाली तकनीकों में चीन की मौजूदगी लगातार बढ़ रही है। चीनी कंपनियां डेटा सेंटरों में उपयोग होने वाली बैटरी, ऑप्टिकल फाइबर, बिजली उपकरण और कलपुर्जों का निर्माण करती हैं, जबकि चीनी फर्मों की महत्वपूर्ण खनिजों के प्रसंस्करण में भी अहम हिस्सेदारी है। दुनिया के सबसे उन्नत सेमीकंडक्टर बनाने में बीजिंग को भले ही अभी भी कुछ बाधाओं का सामना करना पड़ रहा हो, लेकिन वह उन प्रणालियों के इर्द-गिर्द अपना प्रभाव बढ़ा रहा है जो इन सेमीकंडक्टरों को उपयोगी बनाती हैं। रणनीतिक चिंता यह है कि एआई की दौड़ का अगला चरण ऐसी निर्भरताएं पैदा कर सकता है जो उन्नत चिप्स पर निर्भरता की तुलना में कम दिखाई देती हैं, लेकिन जिन्हें बदलना उतना ही कठिन है।
एआई को संभव बनाने वाला बुनियादी ढांचा
तकनीकी प्रतिस्पर्धा को लेकर वैश्विक बहस मुख्य रूप से सेमीकंडक्टर पर केंद्रित रही है। अमेरिकी निर्यात नियंत्रण, चीन की घरेलू चिप निर्माण महत्वाकांक्षाओं और प्रमुख एआई कंपनियों के बीच प्रतिस्पर्धा ने इस धारणा को बल दिया है कि उन्नत प्रोसेसरों पर नियंत्रण ही यह तय करेगा कि तकनीकी विकास के अगले चरण का नेतृत्व कौन करेगा। फिर भी, कंप्यूटिंग क्षमता के विस्तार के लिए चिप्स से कहीं अधिक चीजों की आवश्यकता होती है।
डेटा सेंटर भारी मात्रा में बिजली की खपत करते हैं और इनके लिए परिष्कृत कूलिंग सिस्टम, बैकअप पावर, विद्युत उपकरण और सर्वरों के बीच हाई-स्पीड कनेक्शन की जरूरत होती है। अंतरराष्ट्रीय ऊर्जा एजेंसी (आईईए) ने इन सहायक आपूर्ति श्रृंखलाओं के बढ़ते महत्व को बार-बार रेखांकित किया है। वैश्विक सौर विनिर्माण क्षमता में चीन की हिस्सेदारी पहले ही लगभग 85 प्रतिशत और लिथियम-आयन बैटरी आपूर्ति श्रृंखला उत्पादन क्षमता में लगभग 80 प्रतिशत है। फोटोवोल्टिक वेफर्स में इसकी हिस्सेदारी लगभग 95 प्रतिशत और बैटरी एनोड सामग्री में 97 प्रतिशत तक पहुंच गई है।
विद्युत और डिजिटल बुनियादी ढांचे के लिए आवश्यक सामग्रियों तक भी चीन का प्रभाव फैला हुआ है। आईईए के विश्लेषण में ग्रेफाइट, दुर्लभ खनिज (रेयर अर्थ), लिथियम और कोबाल्ट सहित कई महत्वपूर्ण खनिजों के प्रसंस्करण में चीन की प्रमुख स्थिति की पहचान की गई है। सर्वर, ऑप्टिकल फाइबर और उन्नत पावर इलेक्ट्रॉनिक्स में उपयोग होने वाले परिष्कृत उच्च-शुद्धता सिलिकॉन और गैलियम में भी चीन की बड़ी हिस्सेदारी है।
ये अलग-थलग औद्योगिक उपलब्धियां नहीं हैं, बल्कि ये एक-दूसरे को मजबूती प्रदान करती हैं। बैटरी उत्पादन ऊर्जा भंडारण को सहारा देता है, बिजली उपकरण बड़ी कंप्यूटिंग सुविधाओं को संचालित करने में सक्षम बनाते हैं, और प्रसंस्कृत सामग्रियों तक पहुंच विनिर्माण पारिस्थितिकी तंत्र को बनाए रखने में मदद करती है। चीन ने एक ऐसा औद्योगिक आधार विकसित किया है जिसमें एआई बुनियादी ढांचे की आपूर्ति श्रृंखला के कई हिस्से एक ही विनिर्माण अर्थव्यवस्था के भीतर स्थित हैं।
आपूर्ति श्रृंखला के कम दिखने वाले हिस्सों में बीजिंग की बढ़त
यह निर्भरता किस तरह विकसित हो रही है, इसका एक उपयोगी उदाहरण ऑप्टिकल फाइबर है। विशेष रूप से जैसे-जैसे डेटा सेंटर बड़े और अधिक जटिल होते जा रहे हैं, एआई कंप्यूटिंग प्रोसेसर और सर्वरों के बीच हाई-स्पीड कनेक्शन पर तेजी से निर्भर होती जा रही है। इन प्रणालियों द्वारा उत्पन्न होने वाले विशाल डेटा को स्थानांतरित करने के लिए ऑप्टिकल नेटवर्क अनिवार्य हैं।
चीन इस उद्योग का एक प्रमुख विनिर्माण केंद्र बन गया है। 2025 में हुआताई सिक्योरिटीज द्वारा उद्धृत आंकड़ों के अनुसार, वैश्विक ऑप्टिकल प्रीफॉर्म उत्पादन में चीन की हिस्सेदारी 59 प्रतिशत, ऑप्टिकल फाइबर उत्पादन में 57 प्रतिशत और ऑप्टिकल केबल उत्पादन में 47 प्रतिशत रही। ये आंकड़े दर्शाते हैं कि चीनी निर्माता केवल कम लागत वाले पुर्जों की आपूर्ति नहीं कर रहे हैं, बल्कि वे वैश्विक दूरसंचार और कंप्यूटिंग बुनियादी ढांचे को सहारा देने वाली उत्पादन श्रृंखला में महत्वपूर्ण भागीदार बन गए हैं।
बिजली उपकरण एक अन्य क्षेत्र है जहां चीन की विनिर्माण बढ़त व्यावसायिक रूप से महत्वपूर्ण होती जा रही है। काइसिन ग्लोबल के अनुसार, 2025 में चीनी बिजली उपकरणों का निर्यात पिछले वर्ष की तुलना में 26 प्रतिशत बढ़कर 37.4 अरब डॉलर तक पहुंच गया। जैसे-जैसे देश अपनी डेटा सेंटर क्षमता का विस्तार कर रहे हैं और विश्वसनीय बिजली आपूर्ति सुनिश्चित करने का प्रयास कर रहे हैं, ट्रांसफार्मर, टर्बाइन और अन्य विद्युत प्रणालियों का महत्व बढ़ता जा रहा है।
इन क्षेत्रों के महत्व को कम आंकना आसान है क्योंकि ये उन्नत प्रोसेसरों की तरह ध्यान आकर्षित नहीं करते हैं। लेकिन ट्रांसफार्मर, बैटरी या विशेष नेटवर्क उपकरणों की कमी डेटा सेंटर के निर्माण में उतनी ही देरी कर सकती है जितनी कि चिप्स की कमी। चीन ठीक इन्हीं क्षेत्रों में अपने निर्माताओं को स्थापित कर रहा है।
सुरक्षा निहितार्थ स्वयं नेटवर्क तक फैले हुए हैं
जब चर्चा विनिर्माण से हटकर डिजिटल बुनियादी ढांचे की ओर बढ़ती है, तो यह चिंता और अधिक स्पष्ट हो जाती है। समुद्र के नीचे बिछी केबल (अंडरसी केबल) वित्तीय बाजारों, सरकारों, क्लाउड प्लेटफॉर्म और दूरसंचार नेटवर्क को जोड़ते हुए अधिकांश अंतरराष्ट्रीय डेटा ट्रैफिक का वहन करती हैं। इसलिए इनका निर्माण और रखरखाव केवल व्यावसायिक दूरसंचार का विषय नहीं, बल्कि रणनीतिक महत्व का मामला है।
चीन की एचएमएन टेक्नोलॉजीज इस उद्योग में एक महत्वपूर्ण भागीदार बन गई है। कार्नेगी एंडोमेंट फॉर इंटरनेशनल पीस के शोध के अनुसार, 2020 और 2024 के बीच नवनिर्मित सबसी केबल प्रणालियों में से लगभग 10 प्रतिशत की आपूर्ति इस कंपनी ने की। यद्यपि यह अल्काटेल सबमरीन नेटवर्क्स और सबकॉम जैसे स्थापित आपूर्तिकर्ताओं से पीछे है, लेकिन इसकी भागीदारी ने पश्चिमी सरकारों का ध्यान आकर्षित किया है।
चिंता यह नहीं है कि चीन निर्मित केबल उससे गुजरने वाली जानकारी से स्वतः समझौता कर लेती है। बल्कि, महत्वपूर्ण नेटवर्क के निर्माण, मरम्मत और रखरखाव से रणनीतिक रूप से संवेदनशील बुनियादी ढांचे तक पहुंच के अवसर पैदा हो सकते हैं। इसलिए देशों को न केवल केबल की लागत और तकनीकी गुणवत्ता पर विचार करना होगा, बल्कि यह भी देखना होगा कि इसका निर्माण कौन करता है, रखरखाव कौन करता है और उस कंपनी के पास किस प्रकार की पहुंच बनी रह सकती है।
हालांकि, संकेंद्रण के रणनीतिक परिणाम पूरी तरह से बीजिंग के इरादों पर निर्भर नहीं करते हैं। जब कई आवश्यक आपूर्ति श्रृंखलाओं में किसी एक देश को दरकिनार करना कठिन हो जाता है, तो उसे आर्थिक लाभ प्राप्त हो जाता है। गैलियम, जर्मेनियम, ग्रेफाइट और अन्य रणनीतिक सामग्रियों के निर्यात पर चीन के प्रतिबंध पहले ही दिखा चुके हैं कि महत्वपूर्ण संसाधनों पर नियंत्रण कैसे व्यापक भू-राजनीतिक विवादों का हिस्सा बन सकता है।
एआई को सहारा देने वाले बुनियादी ढांचे में भी यही संवेदनशीलता उभर सकती है। देश खुद को चीनी आपूर्तिकर्ताओं पर निर्भर पा सकते हैं—इसलिए नहीं कि उन्होंने बीजिंग पर भरोसा करने का विकल्प चुना है, बल्कि इसलिए कि अन्य विकल्प बहुत महंगे हैं, अपर्याप्त रूप से विकसित हैं या मांग को पूरा करने में असमर्थ हैं। कंप्यूटिंग बुनियादी ढांचे का जितनी तेजी से विस्तार होगा, निवेश और तैनाती को बाधित किए बिना उन आपूर्तिकर्ताओं को बदलना उतना ही कठिन होता जाएगा।
यही कारण है कि चीन के तकनीकी उदय पर बहस को सेमीकंडक्टर की परिचित प्रतिस्पर्धा से आगे ले जाने की आवश्यकता है। डिजिटल प्रतिस्पर्धा का अगला चरण इस बात से भी तय होगा कि कंप्यूटिंग प्रणालियों को चालू रखने वाले उपकरणों का निर्माण कौन करता है, सामग्रियों का प्रसंस्करण कौन करता है और नेटवर्क का रखरखाव कौन करता है।
चीन ने इन आधारभूत संरचनाओं के महत्व को पहचान लिया है और इनमें पर्याप्त बढ़त हासिल कर ली है। अन्य देश अब यह महसूस कर रहे हैं कि एआई की दौड़ में बराबरी करने के लिए केवल बेहतर चिप्स या मॉडल विकसित करने से कहीं अधिक की आवश्यकता होगी। इसके लिए उस औद्योगिक आधार के हिस्सों का पुनर्निर्माण करना होगा जिस पर डिजिटल अर्थव्यवस्था निर्भर करती है। बीजिंग के प्रतिस्पर्धियों के लिए जोखिम यह है कि जब तक यह निर्भरता एक गंभीर सुरक्षा चिंता बनेगी, तब तक इसे पलटने की लागत काफी अधिक हो चुकी होगी।